

Il confronto tra paesi aiuta a capire perché mercato ed esperienza quotidiana possano raccontare storie diverse. E perché spostarsi fuori città non risolva necessariamente il problema.
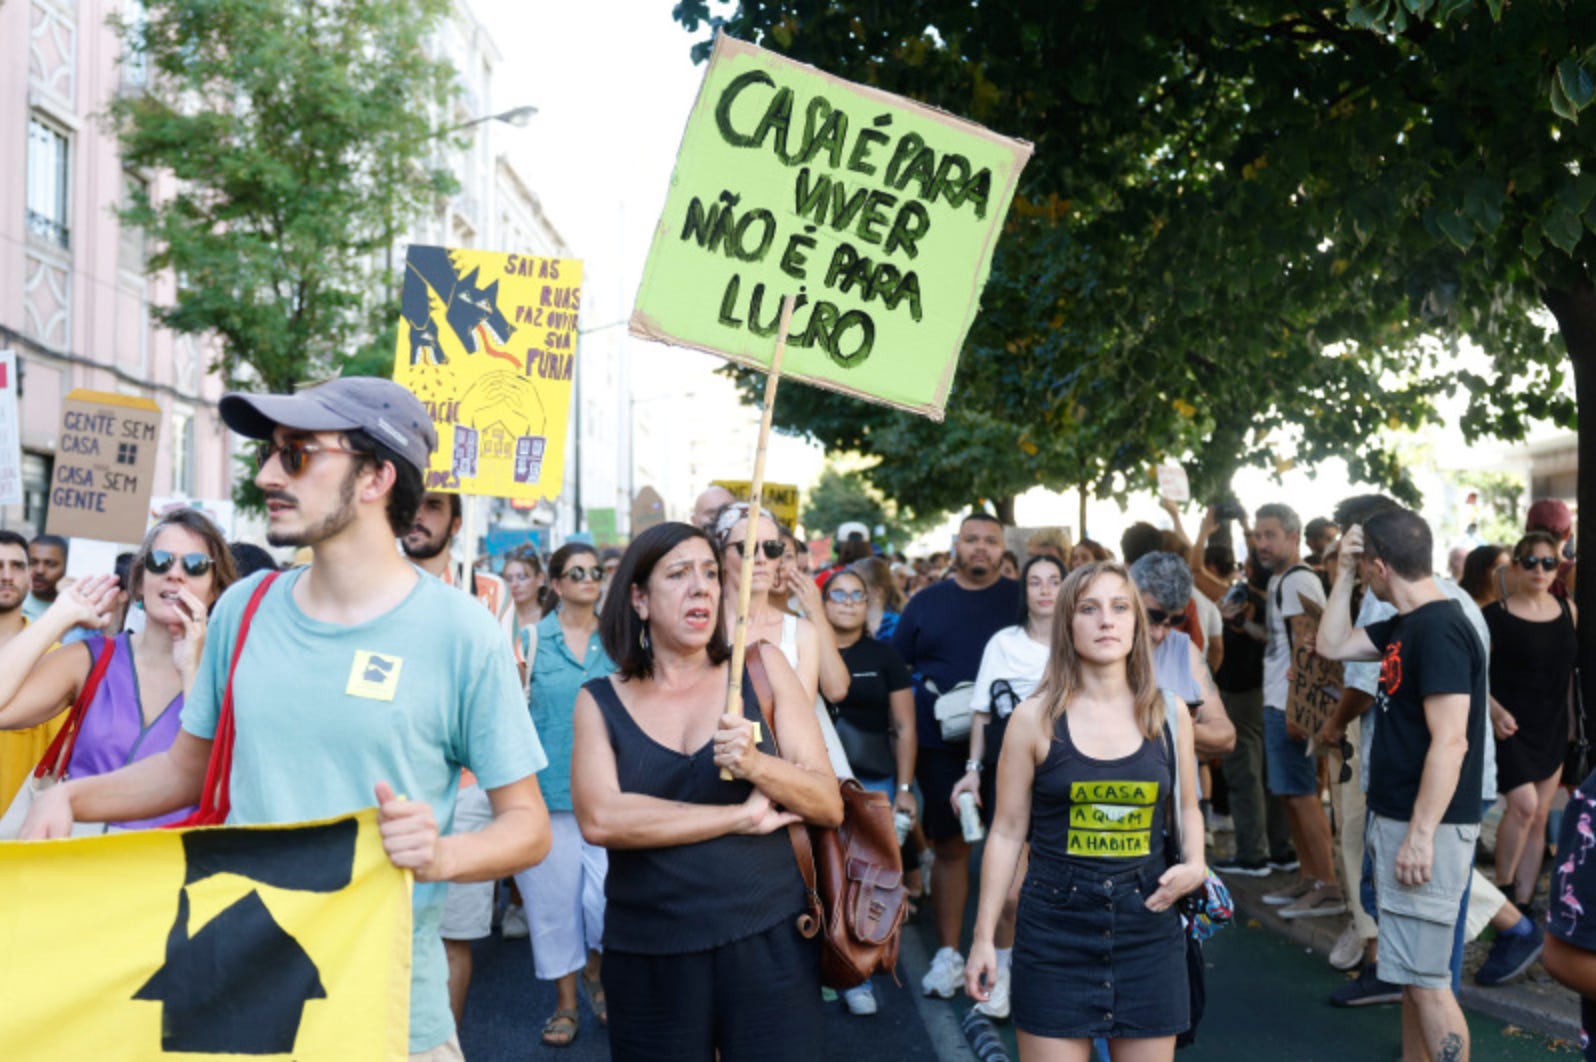
A Lisbona e Porto si protesta per il costo delle abitazioni. A Roma si montano tende e si manifesta contro la trasformazione degli alloggi in strutture turistiche. A Milano il diritto alla casa torna in corteo. Le mobilitazioni si richiamano fra loro, attraversano i confini, mettono insieme studenti, lavoratori e famiglie.
Il 14 novembre, in Portogallo, decine di migliaia di persone hanno manifestato in oltre trenta città e località. A Roma, nello stesso giorno, associazioni e comitati hanno portato al Campidoglio la richiesta di intervenire sugli affitti brevi. A Milano, una mobilitazione per il diritto all’abitare è stata raccontata dalla stampa il 12 novembre. Non sono proteste identiche, ma condividono una domanda: come si continua a vivere nei luoghi in cui si studia, si lavora e si hanno relazioni?
Poi si aprono le statistiche e il quadro diventa meno lineare.
In alcuni Paesi i prezzi delle case rallentano. In altri il rapporto fra prezzi e redditi è migliorato. Nel Regno Unito, le abitazioni londinesi possono perdere valore mentre gli affitti aumentano. In Italia, una dinamica nazionale relativamente moderata convive con difficoltà molto concrete nei mercati urbani.
La piazza sta esagerando? Oppure le statistiche stanno sbagliando?
Prima di scegliere una delle due risposte, bisogna capire che cosa stiamo misurando. E soprattutto di chi stiamo descrivendo la condizione.
Una casa che rincara meno può restare fuori portata
Il primo equivoco riguarda la differenza fra livello e variazione.
Se un affitto già insostenibile aumenta meno dell’anno precedente, l’inflazione rallenta ma l’abitazione non diventa più economica. Se il prezzo di vendita scende, acquistare può restare impossibile senza risparmi sufficienti, accesso al credito e una rata compatibile con il reddito.
Anche il rapporto fra prezzi e redditi racconta soltanto una parte della storia. Eurostat chiarisce che il suo andamento misura come cambiano i prezzi rispetto al reddito nel tempo: non è una graduatoria assoluta dei Paesi più o meno accessibili e non incorpora tutte le condizioni di finanziamento o le spese abitative.
C’è poi una distinzione decisiva: chi possiede già un’abitazione, chi paga un contratto di affitto di lunga durata e chi deve entrare oggi nel mercato non affrontano lo stesso problema.
Una media può migliorare senza che migliori la possibilità di lasciare la casa dei genitori, accettare un impiego in un’altra città o separarsi dal proprio partner.
Portogallo: qui la distanza fra piazza e numeri è ridotta
Il Portogallo è il caso in cui gli indicatori confermano più chiaramente la pressione denunciata.
Tra il 2015 e il 2025 il rapporto fra prezzi delle abitazioni e redditi è aumentato del 60,8%, contro il 6,8% nell’Unione europea. Nel secondo trimestre del 2026 i prezzi delle case sono cresciuti del 16,5% su base annua. La protesta si inserisce dunque in un deterioramento misurabile dell’accessibilità all’acquisto.
Ma neppure qui basta una spiegazione sola. L’OCSE identifica ostacoli alla costruzione, procedure complesse, patrimonio sottoutilizzato e insufficienza dell’edilizia sociale. Il turismo esercita una pressione aggiuntiva in alcune aree: questo non permette di attribuire automaticamente l’intera crisi nazionale ai visitatori o ai lavoratori internazionali.
La distinzione utile è fra crescita dell’attrattività e capacità del territorio di assorbirla. Quando la domanda aumenta più rapidamente delle abitazioni disponibili, i benefici economici e i costi abitativi possono distribuirsi fra persone diverse.
Spagna: gli immobili vuoti non si trovano necessariamente dove servono
In Spagna il rapporto prezzi/redditi è peggiorato del 24,5% fra il 2015 e il 2025. La Commissione europea individua tensioni particolarmente forti nei centri urbani e metropolitani, nelle isole e nelle aree costiere. Rileva anche che il costo delle abitazioni ostacola la mobilità verso le opportunità di lavoro.
L’apparente contraddizione riguarda il patrimonio disponibile. L’OCSE richiama circa 3,8 milioni di immobili vuoti, mentre riporta una stima del Banco de España di circa 600.000 abitazioni mancanti nel periodo 2022–2025. Una parte importante degli immobili inutilizzati si trova in territori con poche opportunità o lontani dai servizi.
La disponibilità nazionale di case non coincide quindi con l’offerta effettiva nel luogo in cui una persona deve vivere.
Questo limita anche una risposta ricorrente: “Basterebbe trasferirsi”. Perché lo spostamento diventi praticabile devono muoversi, almeno in parte, anche il lavoro e le condizioni che permettono a una famiglia di organizzare la propria vita.
Italia: il dato nazionale non descrive chi cerca casa in città
È sull’Italia che la lettura delle medie rischia di essere più fuorviante.
Nel secondo trimestre del 2026 Istat registra prezzi delle abitazioni in aumento del 4% su base annua, con differenze territoriali: +6,4% a Roma, +2,4% a Milano e +8,5% a Torino. Sono variazioni dei prezzi di acquisto: non dicono, da sole, quanto sia difficile trovare un affitto o quanto pesi sul reddito disponibile.
La Banca d’Italia, nello stesso trimestre, rileva un rallentamento dei prezzi di vendita ma anche una riduzione dell’offerta e un’accelerazione dei canoni rispetto al trimestre precedente in gran parte del territorio. Il mercato degli acquisti e quello delle locazioni possono dunque mandare segnali differenti.
Anche l’affitto medio nazionale richiede cautela. Istat stima per il 2025 una spesa media di 438 euro mensili tra le famiglie in affitto. È la media della spesa sostenuta dalle famiglie già in locazione, non il prezzo al quale uno studente o un lavoratore troverà oggi un appartamento a Milano, Bologna o Roma. Presentarla come risposta al caro-affitti significherebbe confondere due domande diverse.
Le differenze attraversano anche le generazioni. Nell’audizione Istat dell’11 novembre, il 37,7% delle famiglie con persona di riferimento fra 16 e 34 anni risulta in affitto, contro il 10,8% di quelle anziane. Fra le famiglie giovani, l’11,7% sostiene costi abitativi superiori al 40% del reddito. Il patrimonio familiare e il momento in cui si entra nel mercato contribuiscono a separare esperienze che una media nazionale riunisce.
Le proteste urbane non vengono quindi smentite dall’esistenza di immobili economici altrove o dal miglioramento di un indicatore aggregato.
Regno Unito: prezzi in calo e affitti in aumento possono convivere
Il confronto britannico rende particolarmente visibile la differenza fra mercati.
Secondo l’ONS, ad agosto 2026 i prezzi delle abitazioni nel Regno Unito erano aumentati dello 0,9% su base annua; a Londra erano diminuiti del 2,2%. Gli affitti privati britannici, invece, a settembre risultavano in crescita del 3,8%, raggiungendo una media mensile di 1.406 sterline.
Una persona che legge “Londra scende” e una che riceve una richiesta di affitto più alta possono avere entrambe ragione. Stanno osservando transazioni diverse.
In Inghilterra e Galles l’accessibilità all’acquisto è migliorata dal 2021, perché le retribuzioni mediane sono cresciute più dei prezzi mediani delle case. Ma nel 2025 un’abitazione in Inghilterra costava ancora 7,6 annualità della retribuzione mediana di un dipendente a tempo pieno; a Londra il rapporto era 10,6. Il miglioramento parte quindi da livelli molto impegnativi.
E fuori città? Il problema può cambiare forma o diventare più acuto
Non esiste un unico mercato rurale.
Un territorio vicino a una città, una località turistica e un’area interna lontana dai servizi possono avere dinamiche opposte. E anche dove il prezzo assoluto è inferiore, il rapporto con i redditi locali può essere sfavorevole.
Nei collegi inglesi prevalentemente rurali o intermedi, una casa indipendente nella fascia bassa del mercato costa 10,4 volte una retribuzione nella fascia bassa; nel Sud-Est il rapporto raggiunge 13,4. Il governo sottolinea che la regione incide sull’accessibilità più della semplice classificazione urbano-rurale.
Nei territori che perdono popolazione, invece, il prezzo contenuto può accompagnarsi a meno opportunità e maggiori difficoltà di accesso ai servizi. In Italia, uno studio della Banca d’Italia associa mediamente un calo demografico del 10% a una diminuzione dei prezzi di circa il 7%, che emerge nel tempo. Quel ribasso può rappresentare un’occasione per chi arriva, ma una perdita patrimoniale per chi possiede già casa.
Il divario urbano-rurale, quindi, non coincide sempre con caro ed economico. Può essere la distanza fra luoghi dove manca un’offerta accessibile e luoghi dove mancano le condizioni per utilizzare quella esistente.
Dalla protesta al riequilibrio
Partire dalle piazze significa prendere sul serio l’esperienza di chi cerca casa. Confrontarla con i dati serve a identificarne le cause, senza accettare automaticamente ogni spiegazione proposta.
La domanda utile non è se “il mercato” stia salendo o scendendo. È quale abitazione sia disponibile, per quale persona, con quale reddito, in quale luogo.
Da qui può partire anche una politica di redistribuzione del lavoro. Permettere ad alcune persone di vivere altrove può ridurre la necessità di concentrarsi nelle città e sostenere economie locali. Ma servono alloggi abitabili, servizi e organizzazioni del lavoro compatibili con una distanza reale.
Occorre anche proteggere la possibilità di restare per chi vive già nei territori di arrivo. Se cresce soltanto la domanda, il trasferimento può riprodurre su scala più piccola la stessa esclusione.
Una casa che si rivaluta è una buona notizia per alcuni. Una casa accessibile è una condizione di vita per altri. Finché discuteremo delle due cose come se fossero equivalenti, le statistiche continueranno a sorprenderci e le piazze a sembrarci incomprensibili.