


Nei piccoli comuni italiani si verifica un paradosso immobiliare del quale si parla ancora troppo poco.
Le case apparentemente non mancano. In molti paesi ce ne sono decine in vendita, spesso a prezzi che, almeno sulla carta, sembrano molto contenuti. Allo stesso tempo, però, trovare un’abitazione in affitto può diventare quasi impossibile. E comprare una delle case disponibili non è necessariamente più semplice.
Una parte degli immobili rimane sul mercato per due o tre anni (se va bene) prima di trovare un acquirente, quando riesce a trovarlo. Moltissime case non vengono nemmeno messe formalmente in vendita: restano chiuse perché i proprietari considerano troppo bassi i prezzi realizzabili, non vogliono affrontare lavori, documentazione e intermediazione oppure continuano ad aspettare condizioni migliori.
Intanto continuano a pagare imposte, manutenzione e costi. L’immobile si deteriora e il paese perde un’altra possibile abitazione.
Dall’altra parte ci sono giovani locali che non hanno avuto la fortuna di ereditare una casa, lavoratori autonomi, persone con contratti discontinui e famiglie immigrate che vivono e lavorano da anni nello stesso territorio. Molti riuscirebbero a pagare regolarmente 300, 400 o anche 500 euro al mese, ma non dispongono del deposito necessario per comprare e non dimostrano alla banca quella stabilità reddituale richiesta per ottenere un mutuo.
Così, nei piccoli paesi, convivono case vuote e persone che non trovano casa.
Il rent to buy non è la soluzione universale, nemmeno la più conveniente e facile da spiegare/comprendere. Ma può essere uno degli strumenti più adatti per rimettere in circolo una parte di questo patrimonio immobiliare paralizzato. E, quando esiste una reale esigenza transitoria, può essere affiancato da contratti temporanei costruiti correttamente.
Un mercato dell’affitto che quasi non esiste
The Urban Studies ci ha segnalato un dato particolarmente utile per comprendere la natura strutturale del problema.
L’Agenzia delle Entrate ha ricostruito l’utilizzo delle abitazioni italiane incrociando le informazioni catastali con quelle contenute nelle dichiarazioni dei redditi e suddividendo i comuni secondo la classificazione delle aree interne.
Il risultato è netto.
Nei comuni periferici e ultraperiferici, le abitazioni nelle quali vive una famiglia che non ne è proprietaria rappresentano meno del 5% dello stock residenziale. Nei comuni ‘polo’ superano invece il 25%.
Il dato complementare è forse ancora più significativo: nei comuni periferici e ultraperiferici oltre il 90% delle famiglie è proprietario della casa in cui vive. La percentuale è del 75,6% a livello nazionale e scende al 67,8% nei comuni polo.
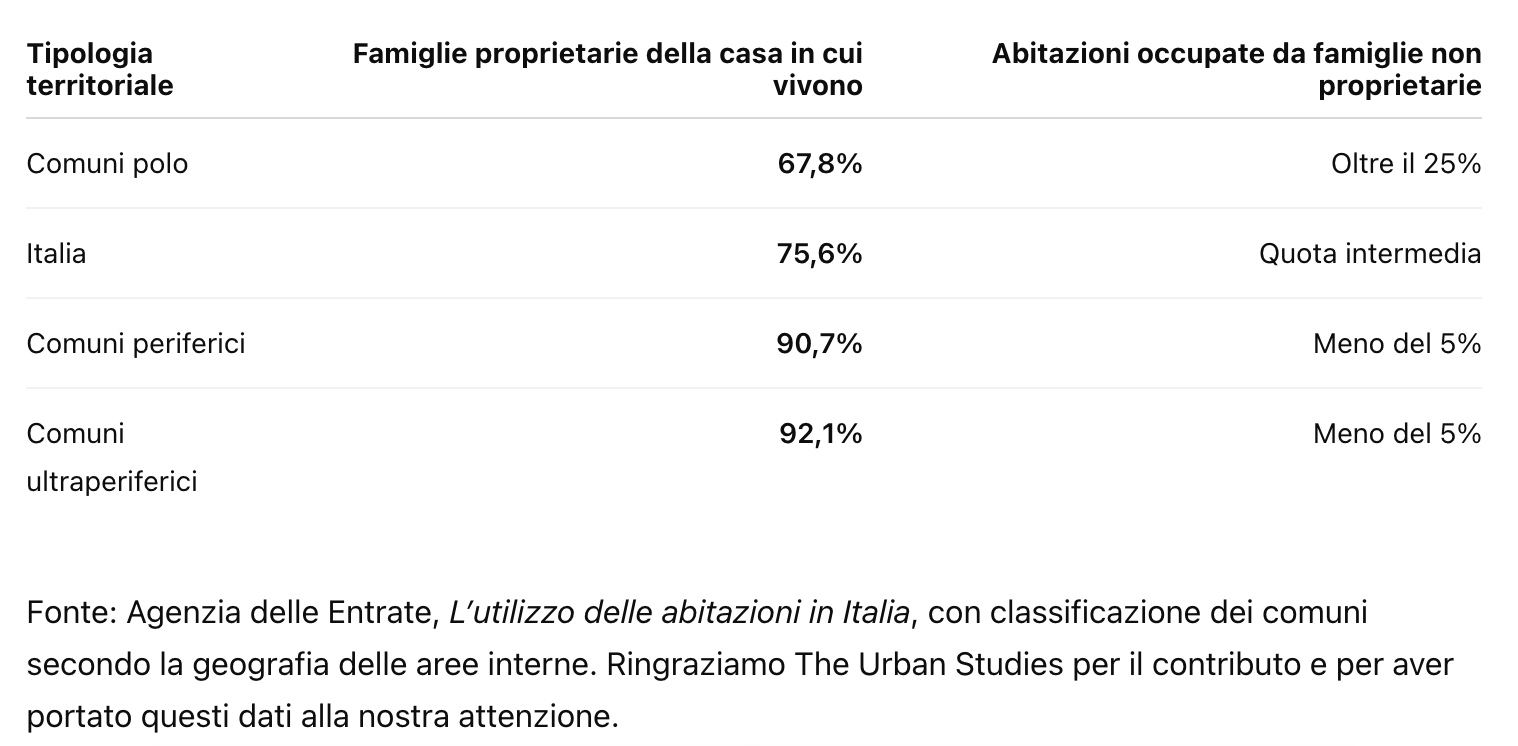
Le due informazioni, lette insieme, descrivono territori nei quali vivere nella casa di un’altra persona è sempre stato un fenomeno marginale. E lo sta diventando ancora di più: nei sei anni coperti dalla serie, la quota di abitazioni occupate da famiglie non proprietarie si riduce mediamente di circa un decimo di punto percentuale all’anno.
Questo rende il problema più difficile di quanto possa apparire.
Non esiste semplicemente un’offerta di case in affitto momentaneamente ritirata dal mercato e pronta per essere riattivata. In molti piccoli comuni non si è mai formato un vero mercato della locazione residenziale.
Le famiglie hanno tradizionalmente abitato in case di proprietà o ricevute attraverso la famiglia. Chi non eredita nulla, chi arriva ‘da fuori’ o chi non è ancora considerato finanziabile dalla banca rimane quindi fuori da un sistema costruito quasi interamente intorno alla proprietà.
Case economiche non significa case accessibili
Dire che nei piccoli comuni le case costano poco non basta.
Una casa proposta a 30.000 o 40.000 euro può richiedere lavori, arredi, verifiche urbanistiche, spese tecniche, imposte, notaio e intermediazione. Anche quando il costo complessivo rimane molto inferiore rispetto a quello necessario in una grande città, il compratore deve disporre subito di una somma importante.
Una famiglia che vuole acquistare una casa da sistemare può avere bisogno di 10.000 o 15.000 euro prima ancora di iniziare a pagare il mutuo.
Per una famiglia con redditi normali ma pochi risparmi, è una barriera rilevante. Per chi ha un contratto di lavoro discontinuo, per un giovane autonomo o per una famiglia immigrata ancora poco visibile al sistema finanziario, quella barriera può diventare insuperabile.
Il problema non è necessariamente l’incapacità di sostenere una rata. Spesso la stessa famiglia paga già da anni un affitto uguale o superiore alla rata del possibile mutuo. Il problema è superare il giudizio iniziale della banca e avere il capitale da mettere sul tavolo.
È precisamente in questo spazio che può intervenire il rent to buy.
Che cosa fa realmente il rent to buy
Il modello consente alla famiglia di entrare subito nella casa, pagando mensilmente una somma divisa in due componenti:
una quota remunera il godimento dell’immobile;
una quota viene imputata al futuro prezzo di acquisto.
Il prezzo, la durata, il deposito iniziale e la ripartizione delle rate vengono stabiliti in anticipo. Al termine del periodo concordato, la famiglia può acquistare la casa utilizzando quanto già accumulato e finanziando soltanto il saldo residuo.
Per chi oggi non dispone dell’anticipo richiesto, tre anni possono servire a costruirlo progressivamente.
Per chi oggi non supera la valutazione bancaria, tre anni di pagamenti regolari possono contribuire a documentare la capacità di sostenere un impegno abitativo importante, stabilizzare la propria posizione lavorativa e migliorare la finanziabilità.
Questo non significa che il mutuo finale sia garantito. La banca continuerà a valutare reddito, esposizioni, affidabilità creditizia e sostenibilità della rata.
Ma alla fine del programma la famiglia non si presenta più senza capitale e chiedendo il finanziamento dell’intera operazione. Si presenta con un deposito accumulato, una storia di pagamenti e un saldo molto più basso.
Il caso concreto di Ozieri
ITS ITALY è presente da anni a Ozieri. Ozieri è situato nell’entroterra sardo, ma estremamente ben collegato con entrambe le coste e a circa 30 minuti da Olbia.
Non siamo arrivati nel territorio per sperimentare una formula elaborata a distanza: il progetto nasce dalla conoscenza diretta del mercato locale, delle sue opportunità e dei suoi blocchi.
Nella nostra rilevazione abbiamo trovato oltre cento immobili proposti in vendita sui principali portali (cui sommare quelli proposti ‘offline’), comprese numerose aste con valori molto diversi anche per metrature comparabili. Sul mercato degli affitti, invece, Idealista mostrava soltanto tre annunci.
Uno era in realtà un locale commerciale. Restavano un appartamento ristrutturato di 80 metri quadrati proposto a 450 euro al mese, riservato però a persone referenziate con busta paga e contratto a tempo indeterminato, e un bilocale arredato di 55 metri quadrati a 350 euro.
Immobiliare.it, nello stesso momento, non restituiva alcuna abitazione in affitto nel comune.
Le nostre verifiche locali indicano inoltre che molte case possono richiedere due o tre anni per essere vendute. Altre non vengono nemmeno proposte: rimangono chiuse in attesa di una decisione, di un erede disposto a occuparsene o di condizioni migliori.
A Ozieri, al momento, abbiamo complessivamente tre case. Dopo il lavoro svolto sul primo caso e soddisfatti della struttura elaborata, abbiamo deciso di valutare l’estensione del modello anche alle altre due.
Per il primo immobile abbiamo costruito una simulazione concreta.
La casa verrebbe consegnata sistemata, arredata e pronta per essere abitata. Il prezzo futuro concordato sarebbe di 55.000 euro. Alla famiglia verrebbe richiesto un deposito iniziale del 5%, pari a 2.750 euro, e un pagamento di 450 euro al mese per tre anni.
Dei 450 euro mensili, 150 rappresenterebbero il corrispettivo per il godimento della casa e 300 verrebbero imputati al prezzo di acquisto.
Tre soluzioni a confronto
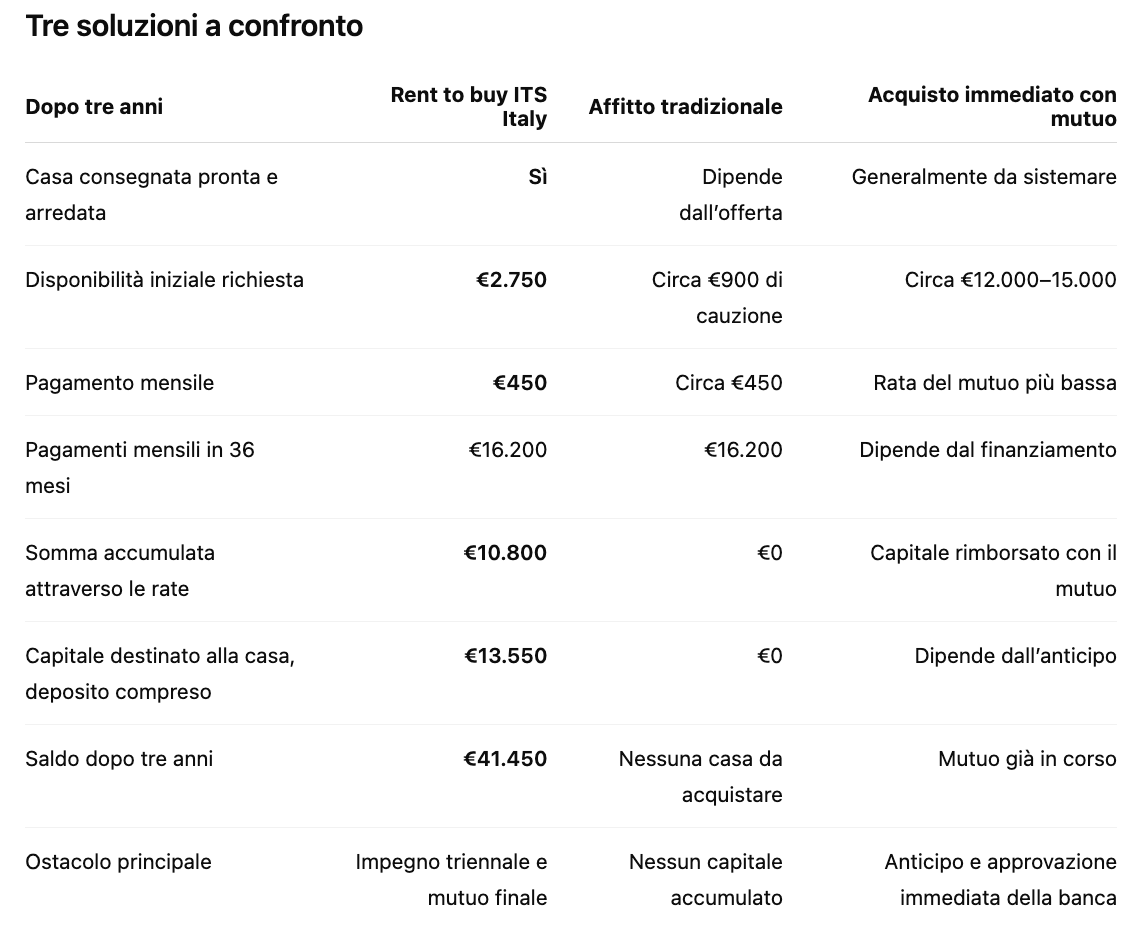
La tabella mostra anche ciò che il rent to buy non è.
Non è necessariamente più conveniente dell’acquisto immediato. Se la famiglia dispone già del capitale necessario e ottiene un mutuo, comprare subito resta normalmente la scelta economicamente migliore.
Ma quella non è la famiglia alla quale il programma vuole rispondere.
Il rent to buy è pensato per chi può pagare (nel caso specifico) fino a 450 euro al mese, ma non ha oggi 12.000 o 15.000 euro disponibili e non riesce ancora a superare la valutazione della banca.
€450 al mese, ma non più soltanto affitto
Nei tre anni la famiglia pagherebbe complessivamente 16.200 euro attraverso le rate mensili.
Di questi:
5.400 euro rappresenterebbero il godimento della casa;
10.800 euro sarebbero già destinati all’acquisto;
aggiungendo il deposito iniziale, il capitale complessivamente accumulato sarebbe di 13.550 euro;
il saldo finale sarebbe di 41.450 euro.
Utilizzando, soltanto come riferimento, un mutuo trentennale al tasso fisso del 3,85%, il saldo residuo produrrebbe una rata nell’ordine di 194 euro mensili, escluse assicurazioni e spese bancarie.
Se la stessa famiglia trovasse una casa comparabile in affitto a 450 euro, dopo tre anni avrebbe pagato gli stessi 16.200 euro senza accumulare capitale.
Il vero vantaggio non consiste quindi nel pagare meno ogni mese. Consiste nel trasformare una parte rilevante di un pagamento simile all’affitto in capitale destinato alla futura proprietà.
Per il proprietario: non più una casa ferma
Anche per chi vende il rent to buy può rispondere a un problema concreto.
Una casa che rimane sul mercato per due o tre anni non produce reddito. Genera imposte, manutenzione e deterioramento. Ridurre il prezzo non garantisce la vendita; investire per destinarla agli affitti brevi non garantisce che esista una domanda turistica sufficiente.
Con il rent to buy, invece, l’immobile inizia a produrre un flusso dal momento della consegna. Una parte della rata remunera il godimento della casa e un’altra anticipa progressivamente il prezzo.
Non si tratta semplicemente di un affitto più alto. È una vendita differita inserita in un percorso già definito.
In determinate strutture, il credito futuro derivante dall’operazione può anche essere finanziato o ceduto, purché il contratto, la qualità del debitore e l’istituto bancario lo consentano. Non è un automatismo, ma è una possibilità da verificare.
Per il proprietario l’alternativa non è più soltanto tra lasciare la casa chiusa, affittarla con un contratto ordinario o aspettare indefinitamente un compratore.
Uno strumento disciplinato dalla legge
Il rent to buy non è un accordo informale tra proprietario e occupante.
È disciplinato dall’articolo 23 del decreto-legge 133/2014, convertito dalla legge 164/2014, come contratto di godimento in funzione della successiva alienazione dell’immobile.
La normativa prevede:
l’immediata concessione del godimento della casa;
il diritto del conduttore di acquistarla entro un termine determinato;
l’indicazione della quota dei pagamenti imputata al prezzo;
la possibilità di trascrivere il contratto nei registri immobiliari;
la disciplina delle conseguenze dell’inadempimento e del mancato acquisto.
Non basta quindi dividere informalmente una rata tra “affitto” e “acquisto”.
Servono una verifica urbanistica e catastale, una valutazione realistica dell’immobile, un contratto costruito sul singolo caso, una disciplina chiara delle manutenzioni e delle somme versate, oltre all’assistenza di tecnici, legali e notaio.
La legge offre lo strumento. Il risultato dipende da come viene progettato.
Quando possono servire anche i contratti temporanei
Il rent to buy non risponde a tutte le esigenze.
Esiste anche una domanda abitativa intermedia composta da lavoratori stagionali, persone che attendono l’avvio di un impiego, famiglie in attesa che la propria abitazione sia completata o ristrutturata e potenziali nuovi residenti che non sono ancora pronti a comprare.
Per queste persone può essere più adatta una locazione transitoria, spesso chiamata nel mercato internazionale mid-term rental.
Può servire, per esempio, a chi:
lavora nella zona per una stagione;
ha un incarico o un contratto a termine;
sta aspettando che la propria casa sia pronta;
ha già avviato una selezione o un periodo di prova lavorativo;
deve soggiornare temporaneamente vicino a un familiare;
vuole preparare un successivo trasferimento stabile.
In Italia, però, non esiste una categoria completamente libera chiamata “affitto mid-term”.
La locazione transitoria, regolata dalla legge 431/1998 e dal decreto ministeriale del 16 gennaio 2017, deve normalmente avere una durata non superiore a 18 mesi ed essere fondata su un’esigenza temporanea reale e documentabile.
Non basta scrivere “contratto di sei mesi”. Se la transitorietà è inesistente o costruita artificialmente, il rapporto può essere ricondotto a una locazione abitativa ordinaria.
Neppure l’affitto turistico può essere utilizzato per aggirare queste regole quando la persona vive nella casa per ragioni di lavoro o come propria abitazione temporanea.
Il modo corretto di sviluppare il mercato mid-term consiste quindi nell’individuare esigenze effettive: un contratto stagionale, un incarico temporaneo, lavori in corso nella futura abitazione, un periodo di prova o un’altra condizione verificabile. Il contratto deve poi essere costruito secondo la normativa e l’eventuale accordo territoriale applicabile.
Queste locazioni possono diventare anche il primo passaggio verso un rent to buy. Una persona arriva per lavorare alcuni mesi, verifica che il territorio risponda alle proprie esigenze e, se decide di restare, può successivamente valutare un percorso verso l’acquisto.
Da Ozieri agli altri territori
Quello di Ozieri non è un esercizio teorico e non vuole restare un caso isolato.
Siamo presenti nel territorio da anni e disponiamo complessivamente di tre case. Dopo aver sviluppato il primo caso, vogliamo verificare la possibilità di applicare il modello anche alle altre due.
Stiamo inoltre lavorando su opportunità in Sicilia, dove il rent to buy potrebbe rispondere allo stesso squilibrio tra case disponibili, scarsa offerta in affitto e difficoltà di accesso al credito.
Vogliamo poi verificare se il modello possa essere utilizzato anche in alcune opportunità che stiamo esaminando nelle Marche, in Toscana e in Puglia.
Non useremo necessariamente la stessa struttura per ogni casa. Prezzo, deposito, durata, quota mensile e lavori devono essere adattati al mercato locale, all’immobile e alla famiglia.
Il rent to buy resterà lo strumento centrale. Intorno a esso potranno essere utilizzate, quando esiste una reale esigenza temporanea, locazioni transitorie e altre formule compatibili con la normativa e con le necessità delle persone.
ITS Italy vuole inoltre mettere questa esperienza a disposizione di altri proprietari che possiedono case vuote e non vogliono lasciarle chiuse, aspettare per anni una vendita incerta oppure investire denaro esclusivamente per tentare il mercato degli affitti brevi.
Possiamo contribuire a:
verificare la sostenibilità economica dell’operazione;
valutare e preparare l’immobile;
coordinare lavori e arredamento;
individuare famiglie potenzialmente adatte;
costruire il programma economico;
accompagnare proprietario e futuro acquirente nel lavoro con tecnici, legali e notai.
Dopo anni di marciapiede nei piccoli comuni
Questi strumenti nascono anche dal lavoro di ricerca sviluppato da ITS Italy e NOMAG Research.
In At Last, Italy… At Least Temporarily abbiamo analizzato il rapporto tra nomadi digitali e Italia. In Debunking Italy’s €1 House Effect abbiamo misurato gli effetti reali delle case a un euro oltre la narrazione mediatica. In RELOCALS abbiamo iniziato a studiare chi sceglie di trasferirsi e costruire una relazione più stabile con i territori.
Le tre ricerche portano a una conclusione comune: attrarre attenzione non significa automaticamente produrre nuovi residenti, comunità stabili o opportunità per chi già vive nei paesi.
Il turismo può aiutare. Gli stranieri possono investire. I remote worker possono portare competenze. Ma non illudiamoci che questi fenomeni, da soli, risolvano lo spopolamento e il problema abitativo.
Dobbiamo guardare anche ai giovani locali che non hanno ereditato una casa e alle famiglie immigrate che lavorano da anni nei nostri territori, ma rimangono ancora invisibili al mercato finanziario.
Non si tratta di regalare loro una casa. Si tratta di riconoscere una capacità di pagamento che già esiste e costruire uno strumento per trasformarla progressivamente in proprietà.
Non la soluzione, ma una soluzione concreta
Il rent to buy non risolverà da solo la paralisi immobiliare dei piccoli comuni. Non sostituisce politiche abitative, salari adeguati, servizi pubblici, accesso al credito e sviluppo economico.
Può però rimettere in movimento una parte del mercato.
Può trasformare una casa chiusa in un’abitazione. Può offrire al proprietario un flusso durante il percorso di vendita. Può consentire a una famiglia di accumulare un deposito, costruire una storia di pagamenti e ridurre il futuro fabbisogno finanziario.
Non sappiamo ancora se ogni operazione funzionerà. Ma sappiamo che lasciare le case chiuse per anni, mentre persone e famiglie che potrebbero abitarle non trovano né affitti né credito, non sta funzionando.
Ed è da questa evidenza, più che da qualsiasi slogan sul ripopolamento, che vale la pena cominciare.
Di questi temi, dei dati raccolti e delle soluzioni che stiamo iniziando a sperimentare concretamente parleremo il 24 settembre a Roma, in occasione della presentazione delle tre nuove ricerche di NOMAG Research: un appuntamento aperto a chi vuole comprendere meglio la trasformazione dei piccoli comuni italiani e contribuire a costruire risposte realistiche.